 Lee Hải
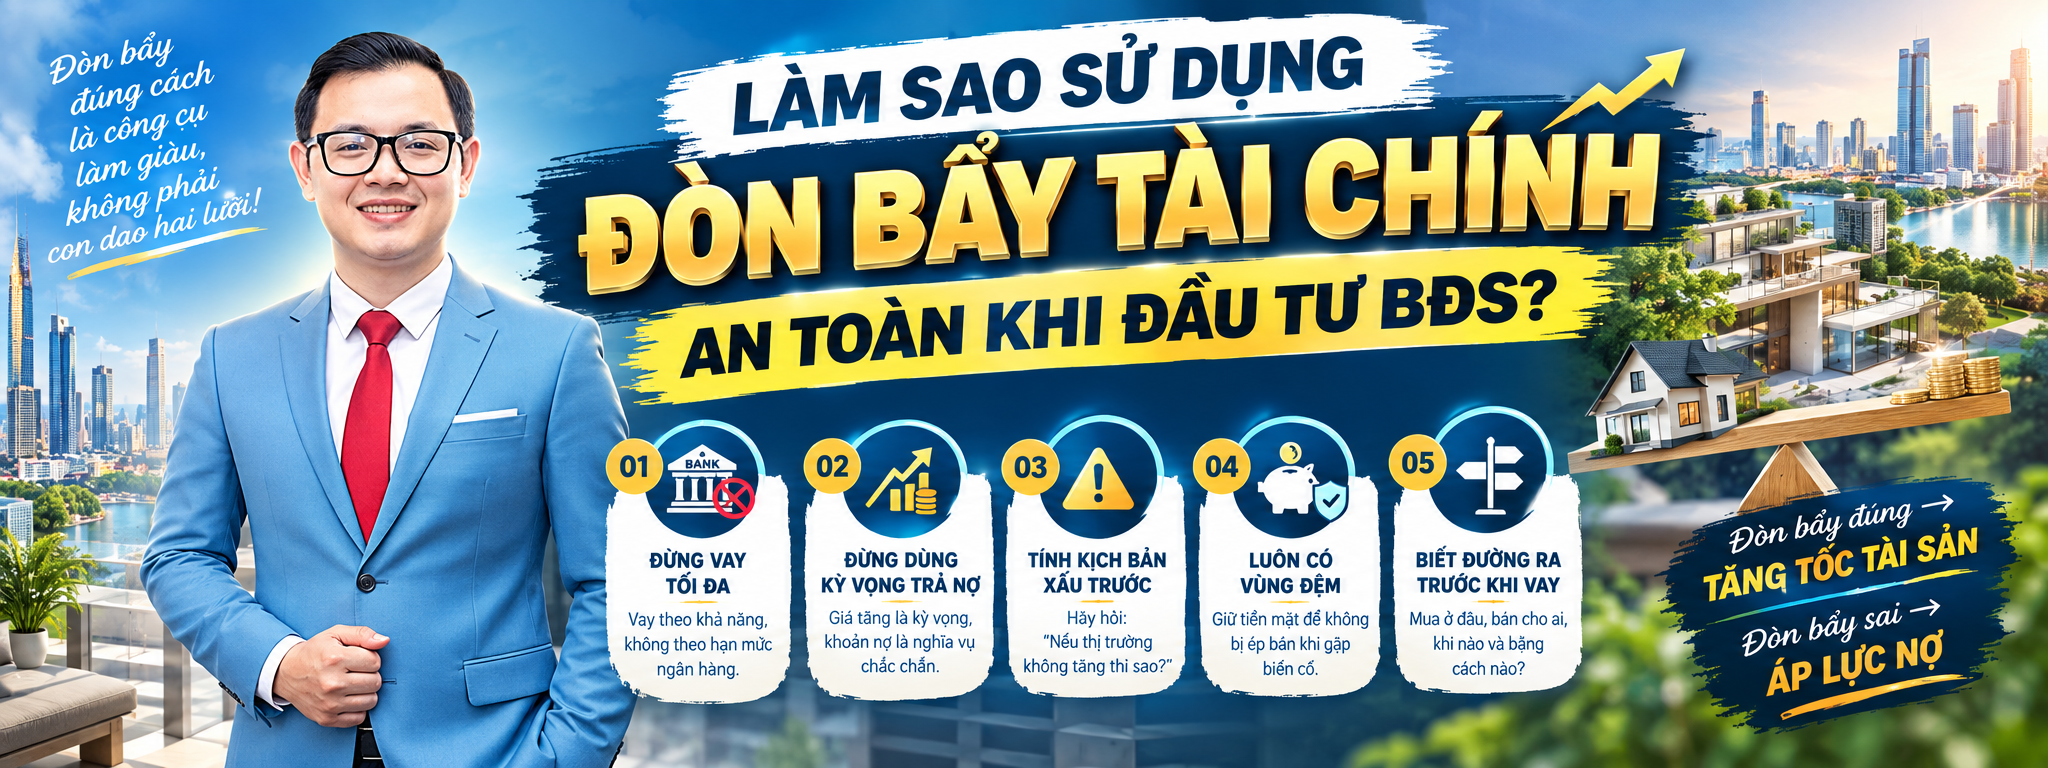
Đòn bẩy tài chính có thể giúp nhà đầu tư BĐS tối ưu vốn, nhưng cũng làm rủi ro tăng mạnh. Đây là 5 nguyên tắc cần kiểm tra trước khi vay.
Đòn bẩy tài chính không xấu.
Vay tiền để đầu tư BĐS cũng không mặc nhiên là một quyết định nguy hiểm.
Điều nguy hiểm là vay một khoản tiền mà mình chỉ có thể trả được nếu mọi thứ diễn ra đúng như kỳ vọng.
Tài sản phải tăng giá. Thu nhập phải ổn định. Lãi vay phải trong dự tính. Và khi cần bán, phải có người mua ngay.
Nhưng thị trường không vận hành theo kế hoạch của chúng ta.
Vì vậy, trước khi hỏi “Tôi vay được bao nhiêu?”, Hải nghĩ nhà đầu tư nên hỏi một câu quan trọng hơn:
“Nếu thị trường không thuận lợi, tôi chịu được khoản vay này bao lâu?”
1. Đừng vay theo hạn mức ngân hàng cho phép
Ngân hàng có thể đánh giá bạn đủ điều kiện vay một số tiền nhất định.
Nhưng vay được và nên vay là hai chuyện khác nhau.
Không có một tỷ lệ vay “an toàn” áp dụng cho tất cả nhà đầu tư. Khả năng sử dụng đòn bẩy phụ thuộc vào thu nhập, dòng tiền, các khoản nợ hiện tại, quỹ dự phòng, thời gian nắm giữ và thanh khoản của chính tài sản.
“Đừng vay theo số tiền người khác sẵn sàng cho bạn vay. Hãy vay theo khả năng mình vẫn bình tĩnh trả được.”
2. Không lấy kỳ vọng tăng giá để trả một khoản nợ chắc chắn
Một sai lầm khá nguy hiểm là:
“Mua trước đi, vài năm nữa tăng giá bán là được.”
Nhưng nếu vài năm đó thị trường đi ngang thì sao?
Nếu tài sản tăng giá nhưng không có thanh khoản thì sao?
Nếu công việc kinh doanh gặp khó khăn đúng thời điểm khoản vay tạo áp lực thì sao?
Lãi và nghĩa vụ trả nợ là dòng tiền thực.
Trong khi lợi nhuận tương lai vẫn chỉ là kỳ vọng.
“Đừng dùng khoản tiền tương lai chưa chắc có để gánh một nghĩa vụ hôm nay chắc chắn phải trả.”
3. Luôn chuẩn bị kịch bản xấu trước khi nghĩ đến lợi nhuận
Trước khi vay mua một BĐS, Hải sẽ không chỉ tính kịch bản đẹp.
Hãy thử stress-test chính mình:
- Nếu BĐS không tăng giá trong 2–3 năm thì sao?
- Nếu thu nhập giảm đáng kể thì sao?
- Nếu chi phí vốn tăng thì sao?
- Nếu cần bán nhưng mất nhiều tháng mới có người mua thì sao?
- Nếu đồng thời xuất hiện một nhu cầu tiền mặt lớn thì sao?
Nếu chỉ cần một trong những tình huống đó xảy ra đã buộc bạn phải bán tài sản bằng mọi giá, mức đòn bẩy có thể đang quá căng so với khả năng chịu đựng của bạn.
“Nhà đầu tư giỏi không chỉ tính mình kiếm được bao nhiêu khi đúng. Họ tính mình còn đứng được bao lâu khi sai.”
4. Luôn giữ một vùng đệm thanh khoản
Sai lầm của nhiều người là dồn gần như toàn bộ tiền vào phần vốn tự có rồi nghĩ:
“Thu nhập hàng tháng sẽ trả nợ.”
Nhưng cuộc sống không chỉ có khoản vay BĐS.
Gia đình, kinh doanh, sức khỏe, công việc và những cơ hội bất ngờ đều cần tiền mặt.
Vì vậy, nhà đầu tư cần một quỹ dự phòng phù hợp với hoàn cảnh riêng, thay vì áp dụng máy móc một con số cho tất cả mọi người.
“Tài sản giúp bạn giàu trên giấy. Tiền mặt giúp bạn có quyền chờ.”
Trong những giai đoạn thị trường khó khăn, quyền được chờ đôi khi chính là lợi thế lớn nhất.
5. Trước khi vay để mua, phải biết đường ra
Một BĐS có thể rất đẹp.
Một dự án có thể rất tiềm năng.
Nhưng nếu sử dụng đòn bẩy, Hải đặc biệt quan tâm đến thanh khoản.
Hãy hỏi:
Mua xong, sau này bán cho ai?
Người ở thật?
Nhà đầu tư khác?
Người kinh doanh?
Hay toàn bộ kỳ vọng thanh khoản chỉ dựa vào việc sẽ có một người khác chấp nhận mua với giá cao hơn?
Càng sử dụng nhiều nợ, câu hỏi về đường ra càng quan trọng.
“Đòn bẩy không chỉ khuếch đại lợi nhuận. Nó khuếch đại cả những sai lầm trong quyết định đầu tư.”
Trước khi vay mua BĐS, hãy tự hỏi 5 câu
- Nếu thu nhập giảm, tôi vẫn trả được nợ không?
- Nếu BĐS đi ngang vài năm, tôi có đủ khả năng giữ không?
- Tôi đã có vùng đệm tiền mặt phù hợp chưa?
- Nếu cần bán, tài sản này có người mua thật không?
- Nếu kịch bản xấu xảy ra, khoản vay có ảnh hưởng nghiêm trọng đến cuộc sống hoặc hoạt động kinh doanh của tôi không?
Nếu những câu này chưa có câu trả lời rõ ràng, đừng vội hỏi làm sao vay được nhiều hơn.
Hãy hỏi làm sao để giữ được quyền chủ động lâu hơn.
“Đòn bẩy tốt giúp bạn sở hữu tài sản. Đòn bẩy sai có thể khiến tài sản sở hữu ngược lại cuộc đời bạn.”
Hải không cho rằng nhà đầu tư nên sợ vay.
Nhưng cũng đừng xem vay ngân hàng là cách để biến một thương vụ chưa đủ tốt thành một thương vụ hấp dẫn.
Tài sản tốt cần thời gian để lớn lên. Một cấu trúc nợ sai có thể không cho bạn đủ thời gian để chờ điều đó xảy ra.
Nếu anh chị muốn nhận Checklist kiểm tra đòn bẩy tài chính trước khi mua BĐS, hãy comment “ĐÒN BẨY”.
Hải và đội ngũ sẽ gửi bộ câu hỏi để anh chị tự kiểm tra trước một quyết định sử dụng vốn vay.
Nội dung mang tính chia sẻ kiến thức chung, không phải tư vấn tài chính, tín dụng hay khuyến nghị đầu tư cá nhân. Khả năng vay và mức độ phù hợp cần được đánh giá theo tình hình tài chính, nghĩa vụ nợ và mục tiêu của từng người.
#LeeHai #LeeHaiBDS #BatDongSan #DauTuBDS #DonBayTaiChinh #VayMuaBDS #DongTien #ThanhKhoan #QuanTriRuiRo #MuaGiuBan


